Với tỷ trọng cho vay nông nghiệp, nông thôn luôn duy trì ở mức trên 80% tổng dư nợ, Agribank Chi nhánh Đắk Lắk tiếp tục khẳng định vai trò xương sống trong việc dẫn dắt nguồn vốn phục vụ kinh tế vĩ mô và an sinh xã hội.
Tính đến hết tháng 10/2026, tổng dư nợ của chi nhánh đạt gần 28 nghìn tỷ đồng, trong đó tỷ trọng cho vay lĩnh vực nông nghiệp, nông thôn luôn duy trì vững chắc ở mức trên 80% tổng dư nợ.
Sự hiện diện của mạng lưới rộng khắp, với hơn 26 điểm giao dịch đã giúp người dân từ vùng sâu, vùng xa đến các vùng chuyên canh dễ dàng tiếp cận nguồn vốn tín dụng chính sách và thương mại. Bên cạnh đó, việc thực thi hiệu quả Nghị định 55 và Nghị định 156 sửa đổi Nghị định 55 về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn đã tạo cơ chế thông thoáng, cho phép nhiều hộ dân vay vốn không cần tài sản bảo đảm, rút ngắn thủ tục hành chính. Chi nhánh cũng áp dụng linh hoạt các gói tín dụng quy mô nhỏ hạn mức lên đến 36 tháng, duy trì lãi suất cho vay lĩnh vực nông nghiệp thấp hơn từ 0,5% đến 1% so với các lĩnh vực khác kết hợp triển khai kịp thời các chính sách cấp bù lãi suất theo quy định của Chính phủ.
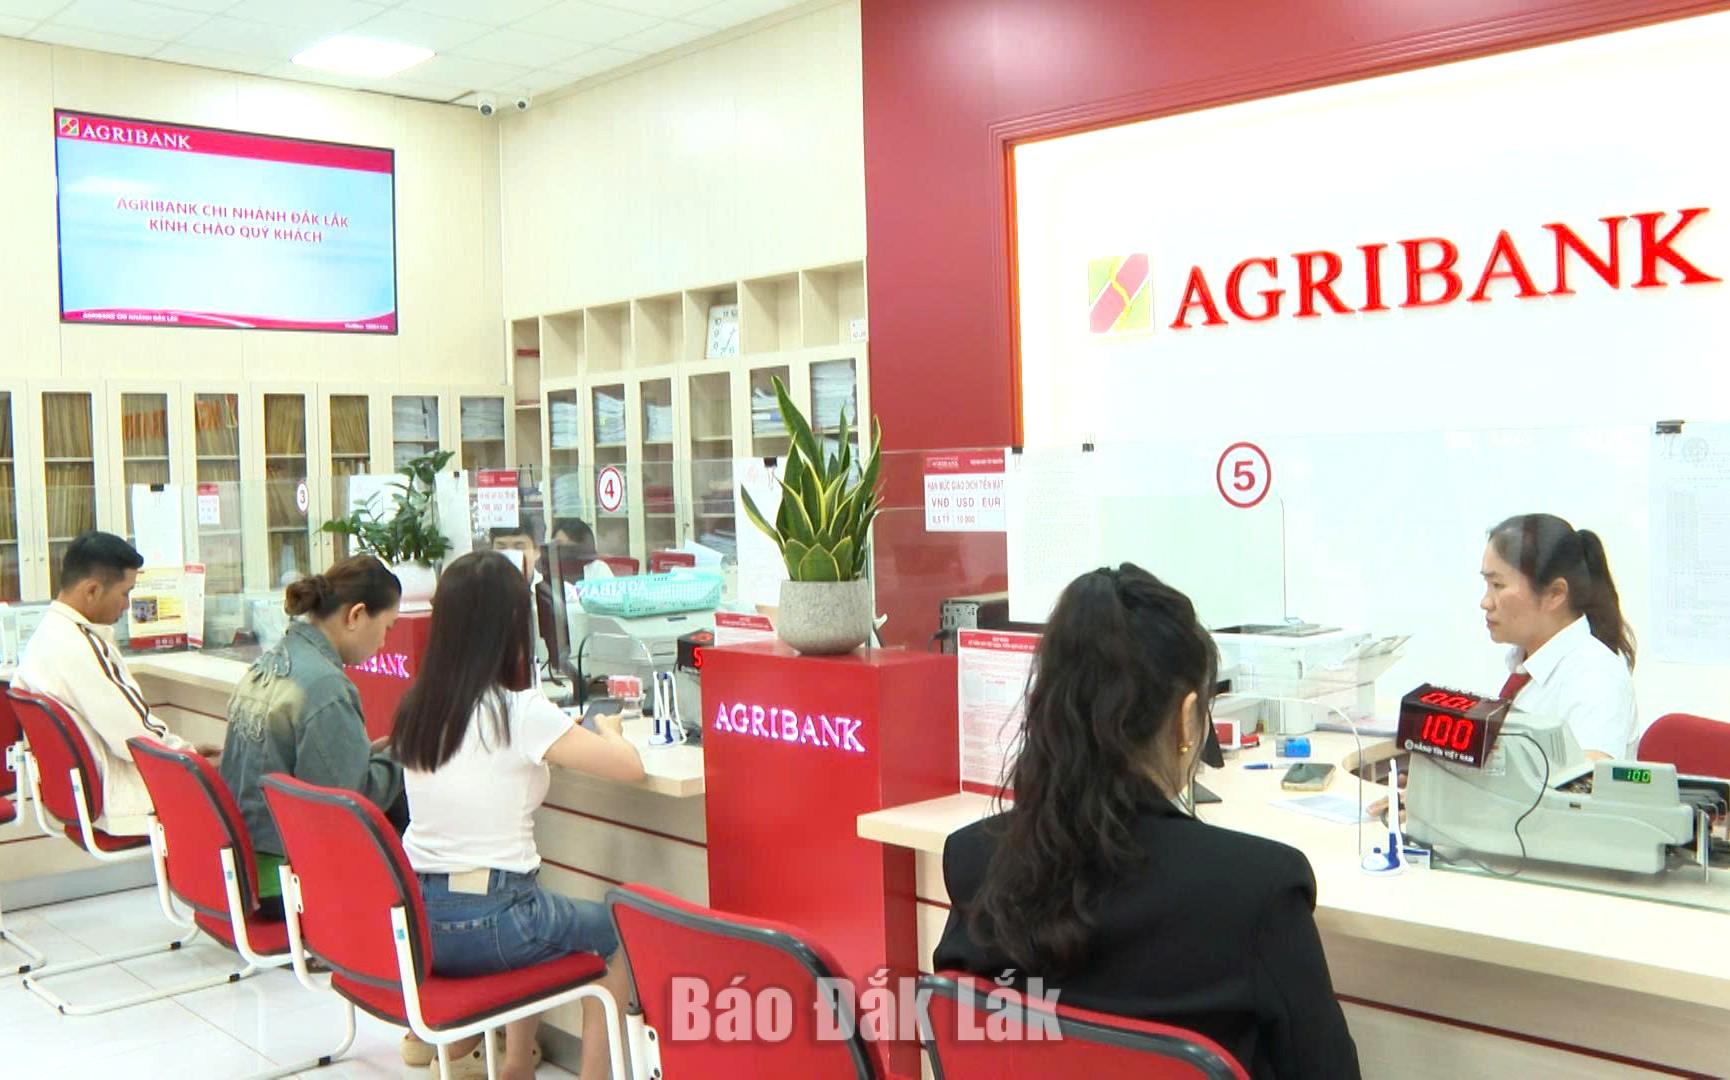 |
| Với hơn 26 điểm giao dịch, Agribank Chi nhánh Đắk Lắk giúp người dân dễ dàng tiếp cận nguồn vốn tín dụng. |
Dù đạt được nhiều kết quả trong việc dẫn dắt nguồn vốn, quá trình triển khai các chương trình tín dụng trọng điểm và tín dụng xanh tại Đắk Lắk vẫn vấp phải không ít rào cản thực tế. Trong đó, những vướng mắc về khung pháp lý và cơ chế định giá tài sản trên đất nông nghiệp khiến việc thế chấp để tiếp cận vốn trung và dài hạn gặp nhiều khó khăn. Thêm vào đó, khả năng hấp thụ vốn còn hạn chế do các mô hình công nghệ cao đòi hỏi nguồn vốn lớn và thời gian hoàn vốn dài, trong khi người dân vẫn e dè trước rủi ro thiên tai, dịch bệnh và biến động thị trường. Các mô hình tín dụng chuỗi liên kết chưa đạt hiệu quả cao do tình trạng đứt gãy hợp đồng giữa nông dân và doanh nghiệp, quy mô sản xuất manh mún, năng lực quản trị của hợp tác xã chưa minh bạch và thiếu hụt bảo hiểm nông nghiệp chia sẻ rủi ro. Tỷ lệ giải ngân tín dụng xanh và kinh tế tuần hoàn còn khiêm tốn do số lượng khách hàng đáp ứng các tiêu chuẩn khắt khe về môi trường chưa nhiều và nguồn lực tài chính của doanh nghiệp còn mỏng.
Để khơi thông dòng vốn và thúc đẩy kinh tế địa phương, Phó Giám đốc Agribank Chi nhánh Đắk Lắk Võ Tiến Nam cho rằng, trong thời gian tới cần có những giải pháp căn cơ. Thứ nhất, cần hoàn thiện khung pháp lý về tài sản bảo đảm, giúp việc công nhận và định giá tài sản trên đất nông nghiệp trở nên minh bạch hơn, tạo điều kiện cho doanh nghiệp và hợp tác xã tiếp cận vốn trung và dài hạn. Thứ hai, Chính phủ và các bộ ngành cần có chính sách thu hút các doanh nghiệp đầu mối có năng lực để bao tiêu sâu các mặt hàng chủ lực như cà phê, sầu riêng, hồ tiêu, từ đó xây dựng chuỗi giá trị bền vững và kiểm soát hiệu quả dòng vốn. Thứ ba, cần đẩy mạnh các chính sách hỗ trợ bảo hiểm nông nghiệp để giảm thiểu thiệt hại do thiên tai, lũ lụt, giúp người dân và ngân hàng yên tâm hơn khi giao dịch quy mô lớn. Thứ tư, địa phương cần tích cực hướng dẫn nông dân xây dựng mã vùng trồng và chứng nhận xanh, tạo “giấy thông hành” để nông sản vươn ra thị trường quốc tế, ổn định giá bán và nâng cao năng lực hoàn trả vốn vay.
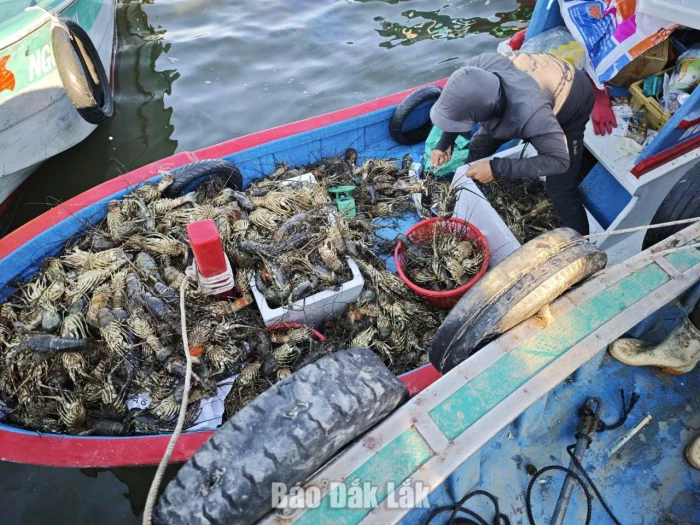
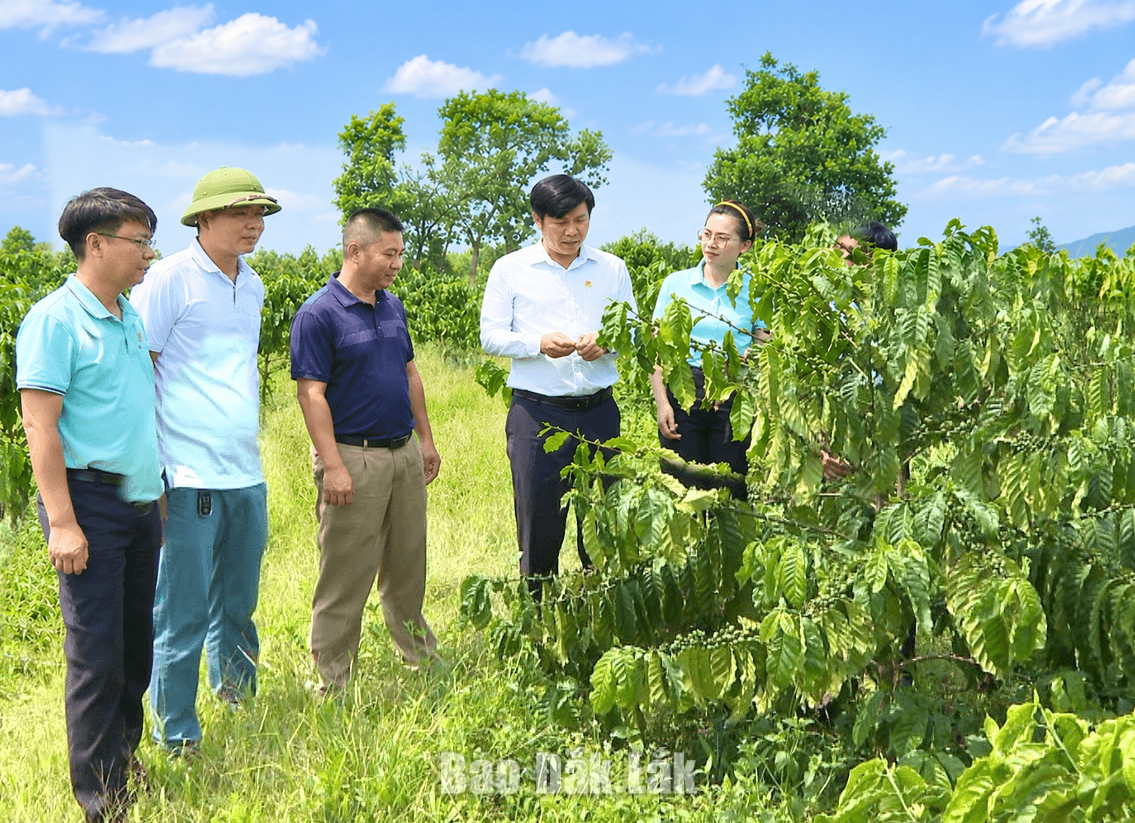 |
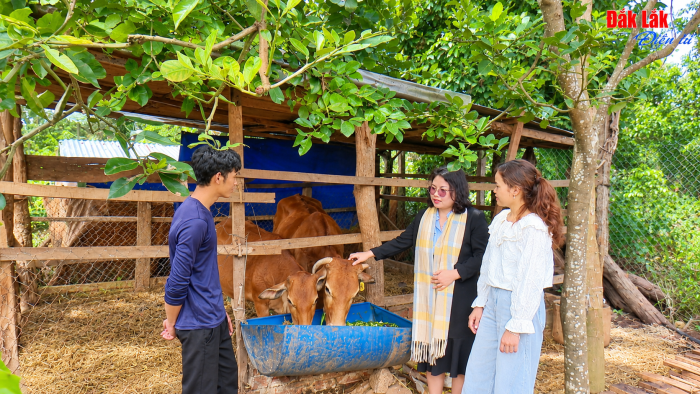
| Dòng vốn của Agribank Chi nhánh Đắk Lắk được phân bổ vào các khâu trọng yếu của nền kinh tế tỉnh, bao gồm lĩnh vực sản xuất nông, lâm, thủy sản. |
Trong thời gian tới, Agribank Chi nhánh Đắk Lắk cam kết tiếp tục đồng hành cùng các doanh nghiệp uy tín, các hợp tác xã minh bạch để tháo gỡ khó khăn, đưa dòng vốn tín dụng trọng điểm tiếp tục chảy mạnh vào khu vực tam nông, góp phần hiện thực hóa mục tiêu phát triển kinh tế xanh và bền vững của tỉnh nhà.
Khả Ngân